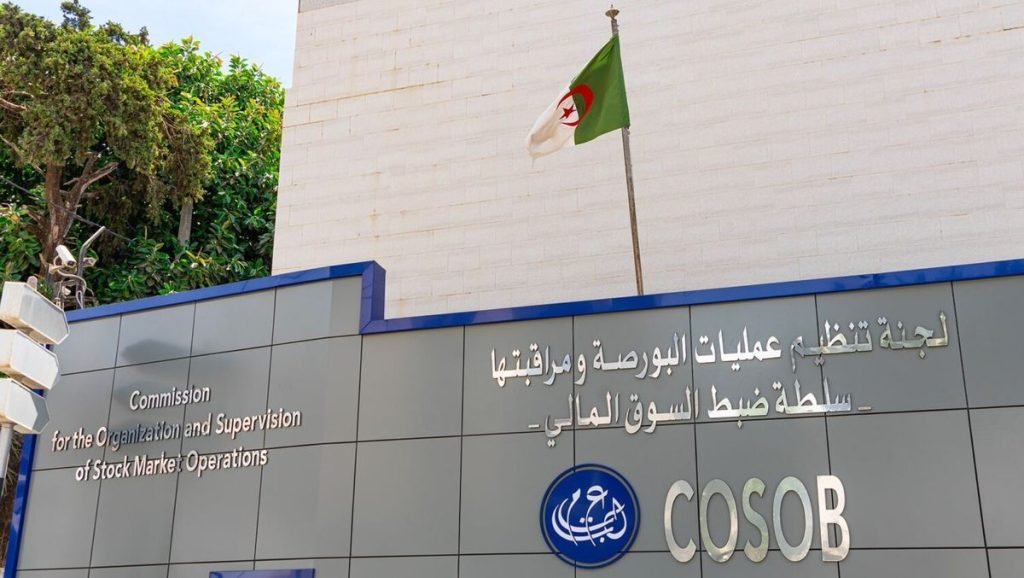
أعلنت لجنة تنظيم عمليات البورصة ومراقبتها إطارا جديدا لإفصاح الشركات المدرجة في المقصورة الرئيسية عن أدائها البيئي والاجتماعي والحوكمى. التعليمة رقم 26-08 المؤرخة في 28 أكتوبر 2026، وقد وقّعها رئيس اللجنة يوسف بوزنادة، وأُبرزت في تغطيات اقتصادية يومي 16 و17 نوفمبر، منها «إيكو تايمز». الأساس القانوني هو المادة 44 من نظام اللجنة رقم 25-04 المؤرخ في 22 أكتوبر 2025. هذا أول إطار جزائري من هذا النوع يُربط بدورة التقرير السنوي، لا بمبادرة طوعية منفصلة.
المقال يشرح من المعني، ومتى يُودع التقرير، وما معنى «الامتثال أو التفسير»، وأي مؤشرات وردت في الملحق، من دون تحويل النص إلى رأي استثماري أو إلى حكم على شركة بعينها.
من المعني: المقصورة الرئيسية ودورة التقرير السنوي
الالتزام يقع على الشركات المدرجة في المقصورة الرئيسية لسوق الأسهم. التقرير غير المالي يُرفق بدورة التقرير السنوي، ويُودع بالآلية نفسها، بما في ذلك الإيداع الإلكتروني، قبل 30 يوما من انعقاد الجمعية العامة. هذا الأجل يجعل الإفصاح البيئي والاجتماعي والحوكمى جزءا من رزنامة المساهمين، لا ملفا احتياطيا يُنشر متى تيسّر.
حصر النطاق في المقصورة الرئيسية يعني أن النص، في صيغته المعلنة، لا يُعمَّم تلقائيا على كل التسعيرات أو على الشركات غير المدرجة. أي توسيع لاحق يحتاج تعليمة أو نظاما جديدا. حتى ذلك الحين، المعنيون هم مصدرو الأسهم في تلك المقصورة، ومساهموهم، والمهنيون الذين يقرأون الملف السنوي كاملا. والمساهم الفرد الذي يكتفي عادة بقراءة النتيجة الصافية صار معنيا، في الأجل نفسه، بملف يشرح استهلاك الماء والطاقة أو يفسر غياب الرقم. الجمعية العامة لن تعود فضاء للأرقام المالية وحدها، إذا طُبّق الإيداع كما نُص عليه قبل ثلاثين يوما من انعقادها.
المعايير المعتمدة: مبادرة التقرير العالمية وأهداف الأمم المتحدة
تجيز التعليمة الاستناد إلى معايير مبادرة التقرير العالمية، وإلى أهداف التنمية المستدامة للأمم المتحدة، كما تسمح بالرجوع إلى مراجع دولية أخرى مسمّاة. الهدف ليس نسخ تقرير أجنبي حرفيًا، بل تنظيم طريقة العرض حتى يمكن مقارنة الحد الأدنى من المعلومات من شركة إلى أخرى. وجود مرجع دولي معروف يقلّل الغموض حول ما يُقصد بـ«مؤشر بيئي» أو «مؤشر اجتماعي».
اختيار المرجع يبقى على عاتق الشركة، بشرط الوضوح. وإذا استخدمت غير ما هو مذكور صراحة، فالنص يسمح بمراجع دولية أخرى محددة، لا بإنشاء سلم داخلي غامض لا يمكن للمستثمر تتبعه. الشفافية هنا منهج عرض، قبل أن تكون علامة جودة.
ماذا يعني «الامتثال أو التفسير»؟
المبدأ المعتمد هو «الامتثال أو التفسير»: إما أن تفصح الشركة عن المطلوب، وإما أن تشرح لماذا لم تفصح. هذا الأسلوب شائع في أطر الحوكمة، وهو أقل حدّة من إلزام لا يقبل الاستثناء، وأصرح من إفصاح طوعي صامت. التفسير لا يُلغي الواجب، بل يجعل الغياب مكتوبا ومسببا، بحيث يستطيع المساهم أن يسأل في الجمعية العامة.
عمليًا، قد تجد شركة صعوبة في قياس انبعاثات أو في تفصيل حوادث العمل في السنة الأولى. التعليمة لا تمحو ذلك، لكنها تطلب أن يُقال النقص علنا. ومع تكرار الدورات السنوية، يضيق هامش «عدم التوفر» إذا لم يُرفق بخطة قياس. هذا التدرج مفهوم، بشرط ألا يتحول التفسير إلى عبارة جاهزة تتكرر كل سنة من دون تقدم.
ملحق المؤشرات: البيئة واليد العاملة والمجلس
يرفق الإطار بملحق مؤشرات. في الشق البيئي: الماء، والطاقة، وغازات الاحتباس الحراري، والنفايات. وفي الشق الاجتماعي: توزيع المستخدمين حسب السن والجنس والمنطقة، وحوادث العمل، وساعات التكوين. وفي الحوكمة: تركيبة مجلس الإدارة، والحضور، والأجور، وتضارب المصالح، ومكافحة الفساد. هذه العناوين تجعل التقرير قابلا للقراءة حتى لغير المختص، إذا عُرضت الأرقام بوحدات واضحة.
الملحق ليس «علامة بيئية» تُمنح أو تُسحب في يوم الإيداع. هو قائمة حد أدنى لما يُطلب الإفصاح عنه أو تفسير غيابه. قارئ التقرير في عنابة أو في غيرها يستطيع، بعد أول دورة، أن يقارن شركة بأخرى في استهلاك الطاقة أو في تكوين العمال أو في حضور أعضاء المجلس، بدل الاكتفاء بالعناوين العامة في كلمة الرئيس. وإذا غاب مؤشر حوادث العمل مثلا، فالمطلوب تفسير مكتوب، لا صمت. بهذا يصير النقص نفسه معلومة يمكن مناقشتها، لا فراغا يُمرَّر داخل تقرير تجميلي.
ماذا يعني ذلك للمستثمر وللسوق الجزائرية؟
بورصة الجزائر سوق صغيرة نسبيا، لكن إدراج إفصاح غير مالي في الملف السنوي يغيّر طبيعة المعلومة المتاحة. مستثمر مؤسسي أو مكتتب فرد صار أمام معطيات تتجاوز الربح والخسارة: مخاطر بيئية، وممارسات اجتماعية، وهيكل قرار. هذا لا يضمن ارتفاع الأسعار ولا انخفاضها، ولا يُقدَّم هنا كتوصية شراء أو بيع.
من زاوية السوق، توحيد الشكل يقلّل تقارير الدعاية ويشجع المقارنة. ومن زاوية الشركات، يزيد كلفة الإعداد في السنة الأولى، خاصة إذا لم تكن أنظمة القياس جاهزة. التعليمة تضع الجميع على الخط الزمني نفسه: قبل 30 يوما من الجمعية العامة، وبالقناة الإلكترونية ذاتها المعتمدة للتقرير السنوي.
ما الذي لم يُحسم بعد؟
النص يحدد الإطار والرزنامة والمنهج، ولا يملأ بمفرده جداول كل شركة. جودة الدورة الأولى ستظهر عند الإيداع الفعلي. كما أن العقوبات أو الملاحظات الرقابية عند النقص المتكرر أمر يُتابع لاحقا من بيانات اللجنة، لا بالتوقع. ومن السابق الحديث عن أثر فوري على الإدراجات الجديدة أو على جاذبية السوق الخارجية.
الخلاصة الموثقة: تعليمة 26-08 بتاريخ 28 أكتوبر 2026، استنادا إلى المادة 44 من نظام 25-04 لسنة 2025، تفرض على شركات المقصورة الرئيسية تقريرا بيئيا واجتماعيا وحوكميا مرتبطا بالتقرير السنوي، قبل 30 يوما من الجمعية، بمنطق الامتثال أو التفسير، وملحق مؤشرات واضحة. وهو أول إطار جزائري من هذا النوع، يُقرأ في الملف السنوي لا في بيان منفصل للاستهلاك الإعلامي فقط. المتابعة المقبلة ستكون عند أول دورة إيداع فعلية، حين تظهر التقارير لا العناوين فقط.
💬 تعليقات القراء (0)